
一、消息面分析
周三全球贵金属市场迎来大幅抛压,现货黄金大跌1.3%,最低下探4066.30美元,创下8月5日以来低点,白银、铂金、钯金同步大幅走弱,贵金属板块全线承压。本次下跌核心驱动来自美元与美债收益率的“双杀”行情,市场重新定价美联储**利率更高、维持更久**的预期,无息资产黄金的持有机会成本大幅抬升,短期承压明显。
美元指数一度冲高逼近18个月高点,欧元持续走弱;欧洲方面法国财政风险再起,法债收益率大幅上行,资金涌向美元避险,进一步推高美元估值。美国长端美债收益率持续刷新多年高位,10年期美债收益率触及24年高点,收益率曲线出现熊市陡峭化,反映市场通胀预期抬升。即便美债标售数据表现亮眼,短暂压制收益率,但整体利率环境依旧处于高位,持续压制金价。
美联储9月会议纪要凸显内部政策分歧,部分官员支持继续加息抑制能源带来的通胀冲击,多数官员认为年底前仍有加息可能性。当前市场预期10月大概率按兵不动,但12月加息概率高达83%-85%。官员观点多空分化,但市场核心主线没有改变——高利率会长期维持,成为压制金价的核心利空。
通胀端,油价依旧保持韧性。虽然多国释放战略石油储备打压油价,但原油库存超预期下降、墨西哥湾风暴、俄乌能源设施冲突、中东地缘动荡,燃料供给紧张的局面没有根本缓解。胡塞武装持续袭击沙特机场,曼德海峡航运风险上升,地缘风险本应利多黄金,但是现阶段美元和美债的吸引力更强,避险资金优先涌入美债美元,黄金避险属性暂时失效。另外SpaceX巨额融资计划,或将和美国长债争夺市场资金,带来债市挤出效应,间接推高美债收益率,对金价形成额外扰动。
利好托底力量同样不可忽视:中国央行连续23个月增持黄金储备,9月再度增持74万盎司,官方持续购金是黄金重要底部支撑。央行购金属于长期战略,目的是外汇储备多元化、对冲美元信用风险,在金价回调阶段持续买盘,限制金价深度下跌空间。机构观点认为,金价短期或继续测试低位,极端可看向4000美元,若后续利率预期转向,年底有望反弹至4400美元。
贵金属板块集体下行,白银、铂金、钯金跌幅大于黄金,说明行情主导逻辑是宏观利率,并非黄金自身供需。白银叠加工业属性,一旦宏观拐点出现,反弹弹性会显著高于黄金。
二、技术面分析
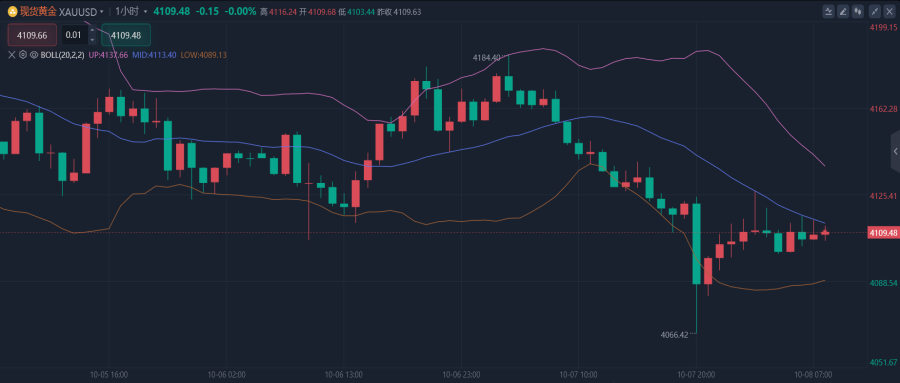
从日线级别来看,现货黄金在本轮抛压下大幅收阴,价格回踩8月以来低位,多头阶段性反攻趋势被打断。盘中最低触及4066一线,多头第一支撑已经被测试,**4000美元是关键心理关口,也是本轮行情牛熊分水岭**。
短期均线拐头向下形成压制,价格运行于均线下方,空头力量短期占据上风;指标上,下行动能持续释放,不过快速下跌后存在超卖修复需求,反弹大概率属于弱势反抽,上方压力可重点关注4150-4200区间,若反弹无法站稳该区间,空头行情或将延续。
关键支撑:第一支撑4066前期低点,强支撑4000整数关口。若有效跌破4000关口,会触发更多止损盘,金价将迎来更深调整;若守住4000关口,叠加央行购金、地缘、通胀等中长期利多,后市有望迎来修复行情。
阻力位置:短期第一阻力4110附近(当前亚市震荡区间),其次4150,强阻力4200。
周期结构上,当前属于高位回调阶段,并非单边趋势反转。短期行情由美元和美债主导,只要美债收益率、美元维持强势,反弹空间受限;一旦通胀数据回落、美联储加息预期降温,技术面才有望迎来底部反转,打开上行空间,挑战机构看到的4400目标。
后市重点跟踪:美联储10月、12月议息会议,美国CPI、非农就业数据,美债发行与收益率变化,中东地缘局势,中国央行黄金储备数据。
三、总结
短期现货黄金利空集中,高利率预期、强势美元压制金价,行情偏空震荡,重点观察4000美元保卫战;中长期利多逻辑并未消失,央行持续购金、地缘冲突、能源通胀、欧美财政风险,都是后续推升金价的底层逻辑。交易上,短线以高空思路为主,等待反弹遇阻再布局;若价格回踩4000附近,可留意中长期布局机会,一旦美联储政策预期出现转向,黄金有望迎来年底反弹行情。
本文作者为金财,微信号zxwk7111,QQ18523232。
龙讯财经对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。文章仅是作者个人观点,不应作为投资依据。读者应详细了解所有相关投资风险,并请自行承担全部责任。
文章是网络作者投稿发布,版权归投稿作者所有。作者应对文章及图片的真实性及版权负责。一旦因此引发版权纠纷,权利人提出异议,龙讯财经将根据相关法律法规的规定,删除相应内容。侵权责任由投稿者自行承担,如由此造成龙讯财经损失,投稿者应承担赔偿责任。


