
一、核心消息面:三重博弈施压,黄金承压下行
当地时间9月16日,美联储迎来三年来首次加息,新任主席沃什上任后首度调整货币政策,以全票通过的决议,将基准隔夜利率上调25个基点,利率区间抬升至3.75%—4.00%,正式开启新一轮紧缩周期,成为近期黄金走势的核心利空锚点。此次加息并非短期政策微调,而是美联储对顽固通胀的强硬应对,彻底扭转此前市场宽松预期,带动黄金迎来深度回调行情。
通胀持续高企是美联储加息的核心诱因。当前美国通胀压力并非短期供应扰动所致,而是多重因素长期叠加的结果。特朗普政府的全球进口关税政策、美以联军对伊朗开战引发的能源价格冲击,叠加AI产业热潮带动的资本支出扩张,让美国物价压力持续升温。美联储最新经济预测大幅上调通胀预期,将今年PCE通胀预期上调至3.7%,且预判通胀直至2029年才能回归2%的政策目标,较此前预期延后一年。同时政策声明删除“通胀源于供给冲击”的表述,意味着通胀已扩散至全市场,内生性通胀风险加剧,为持续加息提供充足政策支撑。
利率路径预期进一步打压黄金多头。美联储点阵图显示,2026年底至2027年底政策利率将维持在4.00%—4.25%高位区间,且18位决策者中16位看好年内再度加息,利率期货数据显示,年底前再次加息25个基点的概率高达90%。“更高、更久”的高利率预期持续抬升美元资产吸引力,而黄金作为无息避险资产,持有成本大幅攀升,多头资金持续出逃。
美政白宫与美联储的政策博弈加剧市场波动。特朗普公开隔空施压,要求美国利率大幅下调至1%甚至更低,与美联储紧缩政策形成强烈对冲。但本次加息决议全票通过,就连传统鸽派官员也转向支持紧缩,足以体现美联储控通胀的坚定立场,短期白宫政治压力难以扭转货币政策趋势。多空博弈下,黄金波动加剧,利空主导行情走势。
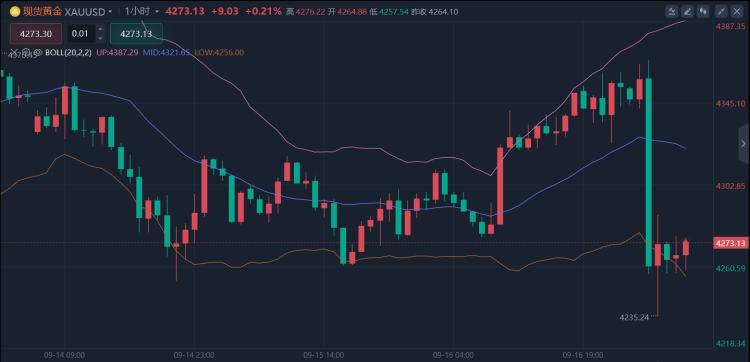
市场连锁反应直观落地:加息决议公布后,美元指数大涨0.7%,刷新一个月高点,强势美元直接压制大宗商品;美债短端收益率大幅飙升,2年期美债收益率创两年多新高,长短端收益率分化令收益率曲线趋平,进一步挤压黄金估值空间。受多重利空共振影响,现货黄金日内由涨转跌,短线暴跌超100美元,最低触及4235.10美元/盎司,创下8月7日以来新低,短期弱势格局彻底成型。
二、技术面:全线破位走弱,短期空头主导
结合现货黄金日线、短周期技术指标及关键支撑阻力位,当前行情呈现明确的空头趋势,多重技术信号共振看空,反弹仅为弱势修正,暂无反转信号。
1、日线级别:趋势破位,重心持续下移
日线结构上,金价本轮反弹承压后彻底失守关键均线系统,价格持续运行于20日、50日、100日均线下方,均线整体呈现空头排列态势,上行压制力度极强。此前4300、4400美元两大关键关口相继失守,其中4400美元作为年内重要的支撑阻力转换位,破位后彻底转化为强压力区间,金价反弹至此大概率遇阻回落。目前日线整体重心持续下移,连阴回调格局成型,多头趋势完全终结,进入阶段性调整周期。
技术指标方面,日线MACD空头动能柱持续扩张,快慢双线死叉下行且无拐头迹象;RSI指标回落至弱势区间,处于中性偏弱格局,尚未进入超卖区间,意味着短期空头动能尚未完全释放,后续仍有进一步下行空间。整体日线结构明确,趋势性空头行情主导。
2、短周期(4小时/1小时):弱势延续,反弹乏力
4小时盘面中,金价持续沿下行趋势线运行,每次小幅反弹均受均线压制回落,高点逐步降低、低点不断刷新,标准的下跌通道结构完整。短期上方初步压力集中在4330—4350美元区间,也是100日均线压制位置,其次核心强压力位4400美元关口,多头难以有效突破。
1小时级别行情更为弱势,短线反弹动能极度匮乏,每次反抽力度微弱且延续性极差,属于典型的“弱势阴跌+急跌加速”走势。指标层面,短周期MACD持续钝化空头,RSI低位徘徊,反弹缺乏量能支撑,短线无企稳反转信号。
3、关键支撑与阻力界定
压力位:上方第一压力4330—4350美元,短线反弹强压制区间;核心强压力4400美元关口,多重周期共振压力位,未突破前多头无反转机会。
支撑位:下方短期支撑4220—4200美元区间,为近期低点密集支撑;深度支撑4150—4130美元区间,若空头动能延续,有望进一步下探此位置。
三、后市综合研判
消息面来看,美联储紧缩周期开启、年内加息预期高企、强势美元与高美债收益率三重利空长期压制黄金,短期基本面难以出现反转利好,仅存在技术性超跌反弹机会。技术面全线破位走弱,大小周期趋势共振空头,反弹承压回落格局明确。
整体操作与走势思路以顺势看空、反弹做空为主,谨慎抄底。短期关注4200关口支撑有效性,若跌破将打开新一轮下行空间;若小幅反弹,依托4330、4400压力位可继续看回落,直至基本面出现宽松信号或技术面出现明确企稳反转形态。
本文作者为金财,微信号zxwk7111,QQ18523232。
龙讯财经对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。文章仅是作者个人观点,不应作为投资依据。读者应详细了解所有相关投资风险,并请自行承担全部责任。
文章是网络作者投稿发布,版权归投稿作者所有。作者应对文章及图片的真实性及版权负责。一旦因此引发版权纠纷,权利人提出异议,龙讯财经将根据相关法律法规的规定,删除相应内容。侵权责任由投稿者自行承担,如由此造成龙讯财经损失,投稿者应承担赔偿责任。
