一、行情回顾
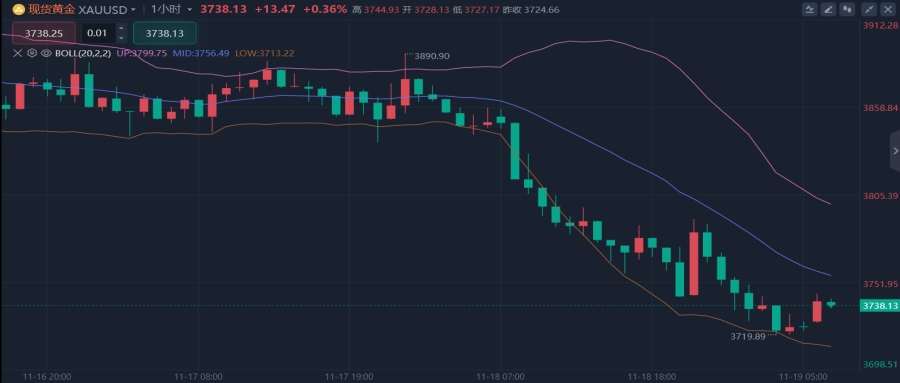
周三(11月19日)全球金市遭遇重挫,现货黄金单日暴跌逾3%,盘中一度下探至每盎司3719.84美元,创下自2025年9月以来的最低水平,收盘报3724.67美元。跌势迅猛且带有明显恐慌色彩,市场情绪在短短几个交易日内由相对谨慎迅速转向对进一步下行的担忧。
周四(11月19日)亚市早盘,金价小幅反弹,目前交投于3740美元/盎司附近,属于急跌后的技术性修复,尚未扭转弱势格局。
二、消息面分析:鹰派预期重新定价,利率压力压制金价
1.美联储官员集体放鹰,加息预期再度强化
本轮下跌的直接催化剂,来自美联储官员的鹰派表态。理事沃勒直言,若要有效压低通胀,美联储需采取更激进的行动:要么在12月会议上直接加息50个基点,要么通过会后声明明确引导市场预期2027年加快升息步伐。威廉姆斯、穆萨莱姆等官员此前也释放出类似收紧信号。市场对沃勒的表态尤为敏感,因其被部分策略师视为当前最具代表性的鹰派声音之一。
10月27日至28日的会议记录进一步火上浇油。尽管当时官员一致同意维持利率不变,但记录显示,几乎所有决策者都认为,若经济走势符合预期,仍需进一步加息;更有两名决策者明确提到,若后续通胀数据不利,不排除采取50个基点的大幅加息。这一表述与此前市场普遍预期的"缓慢、渐进式"紧缩路径形成鲜明对比,强化了"美联储将持续加息直至通胀明显好转"的叙事。
2.通胀偏高叠加美元走强,黄金持有成本抬升
上周公布的10月通胀数据高于预期,市场已完全消化12月加息25个基点的预期。芝商所FedWatch工具显示,12月加息50个基点的概率虽仍较低,但已由会议记录公布前的约5.3%升至7.3%左右;交易员预计未来12个月联邦基金利率目标区间将累计上升约75个基点,至4.50%—4.75%。
受此推动,美元指数刷新19个月高位至103.91,收报103.79,对以美元计价的黄金形成直接压制。两年期美债收益率对利率预期最为敏感,周三小幅上涨至4.802%;10年期、30年期收益率因油价回落小幅回落,分别报5.066%和5.412%,但整体曲线仍维持高位运行。实际利率上行直接抬高了持有无息黄金的机会成本,这是本轮跌势最核心的基本面逻辑。
3.地缘避险失效,油价回落削弱双重叙事
中东局势并未缓和,反而出现升级迹象:伊朗在美国空袭霍尔木兹海峡附近岛屿后,对科威特境内美军设施发动打击,为9月以来首次袭击美国海湾盟友;巴林一周内第三次拦截伊朗空袭,并称德黑兰对美国海军第五舰队总部所在地采取"系统性敌对行动"。霍尔木兹海峡航运受扰、油价此前大幅上涨的背景仍在,理论上应为黄金提供避险支撑。
但在利率预期急剧上修的环境下,市场对地缘风险的定价明显弱化。周三美国原油和燃料库存增幅超预期,油价回落,进一步削弱了通胀与避险的双重叙事。当前市场更关注美联储政策路径的确定性,而非尚未完全失控的地缘冲突。即将在深圳举行的三方会晤虽可能涉及俄乌、伊朗及贸易等议题,但短期内难改利率主导的交易逻辑。
4.潜在缓和因素尚未被价格充分体现
并非所有声音都一边倒。部分经济学家认为,若11月、12月通胀数据出现改善,联邦公开市场委员会更可能采取25个基点加息,而非直接跳升50个基点;大宗商品价格回落也可能逐步缓解通胀压力。但这些缓和因素尚未在当前价格中得到充分反映,市场仍处于对鹰派信号的即时反应阶段。
三、技术面分析:破位后空头动能增强,下方区间进入视野
从价格行为看,金价跌破前期支撑后,空头动能明显增强。高位持仓的多头被迫止损,叠加美元走强带来的系统性抛压,形成典型的"利率主导型"下跌。14个月低点被击穿,既是对前期乐观预期的修正,也可能成为下一阶段下行行情的起点。
独立分析师Tai Wong观点具有代表性:会议记录对黄金几乎没有带来任何缓解,绝大多数官员认为需要进一步加息,且不排除50个基点的可能性;除非出现快速反转,本轮跌势预示未来几周金价可能测试3350至3450美元区间。这一判断并非极端悲观,而是基于当前利率预期与实际利率上行的基本面推演。
短线来看,亚市早盘在3740美元附近的反弹属于超跌后的修复动作,上方需观察能否重新收复前期破位平台;在美元与收益率维持高位的背景下,反弹大概率仍承压,策略上宜以逢高承压看待。下方先关注3719.84美元的盘中低点,若再度失守,下行空间将进一步向3350—3450美元区间延伸。
四、后市展望:利率路径仍是核心变量
综合来看,本轮金价急跌是美联储政策预期重新定价的直接结果。美元与收益率同步上行,迅速吞噬了黄金前期积累的部分涨幅,也暴露出高利率环境下避险属性难以完全对冲利率压力的现实。未来几周,市场将密切跟踪美联储官员后续讲话、即将公布的通胀数据,以及12月议息会议的最终决定。
若通胀持续偏强、官员继续释放鹰派信号,金价测试更低区间的风险将上升;反之,若数据明显降温,或地缘冲突急剧升级推动避险需求回流,则可能为金价提供阶段性支撑。当前环境更倾向于利率主导,黄金多头需要更高的耐心与更严格的风险控制。
本文作者为金财,微信号zxwk7111,QQ18523232。
龙讯财经对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。文章仅是作者个人观点,不应作为投资依据。读者应详细了解所有相关投资风险,并请自行承担全部责任。
文章是网络作者投稿发布,版权归投稿作者所有。作者应对文章及图片的真实性及版权负责。一旦因此引发版权纠纷,权利人提出异议,龙讯财经将根据相关法律法规的规定,删除相应内容。侵权责任由投稿者自行承担,如由此造成龙讯财经损失,投稿者应承担赔偿责任。