包裹量102亿件,市场份额提升至20.1%
调整后净利润增长至人民币26亿元
中通快递(开曼)有限公司(纽交所代码:ZTO及香港联交所代号:2057),中国领先且快速成长的快递公司(“中通”或“本公司”),今日公布其截至2026年9月30日止第三季度的未经审计财务业绩[1]。本公司实现包裹量同比增长7.0%,同时保持优质的服务及客户满意度。调整后净利润增长2.6%[2]至人民币26亿元。经营活动产生的现金流净额为人民币37亿元。
2026年第三季度财务摘要
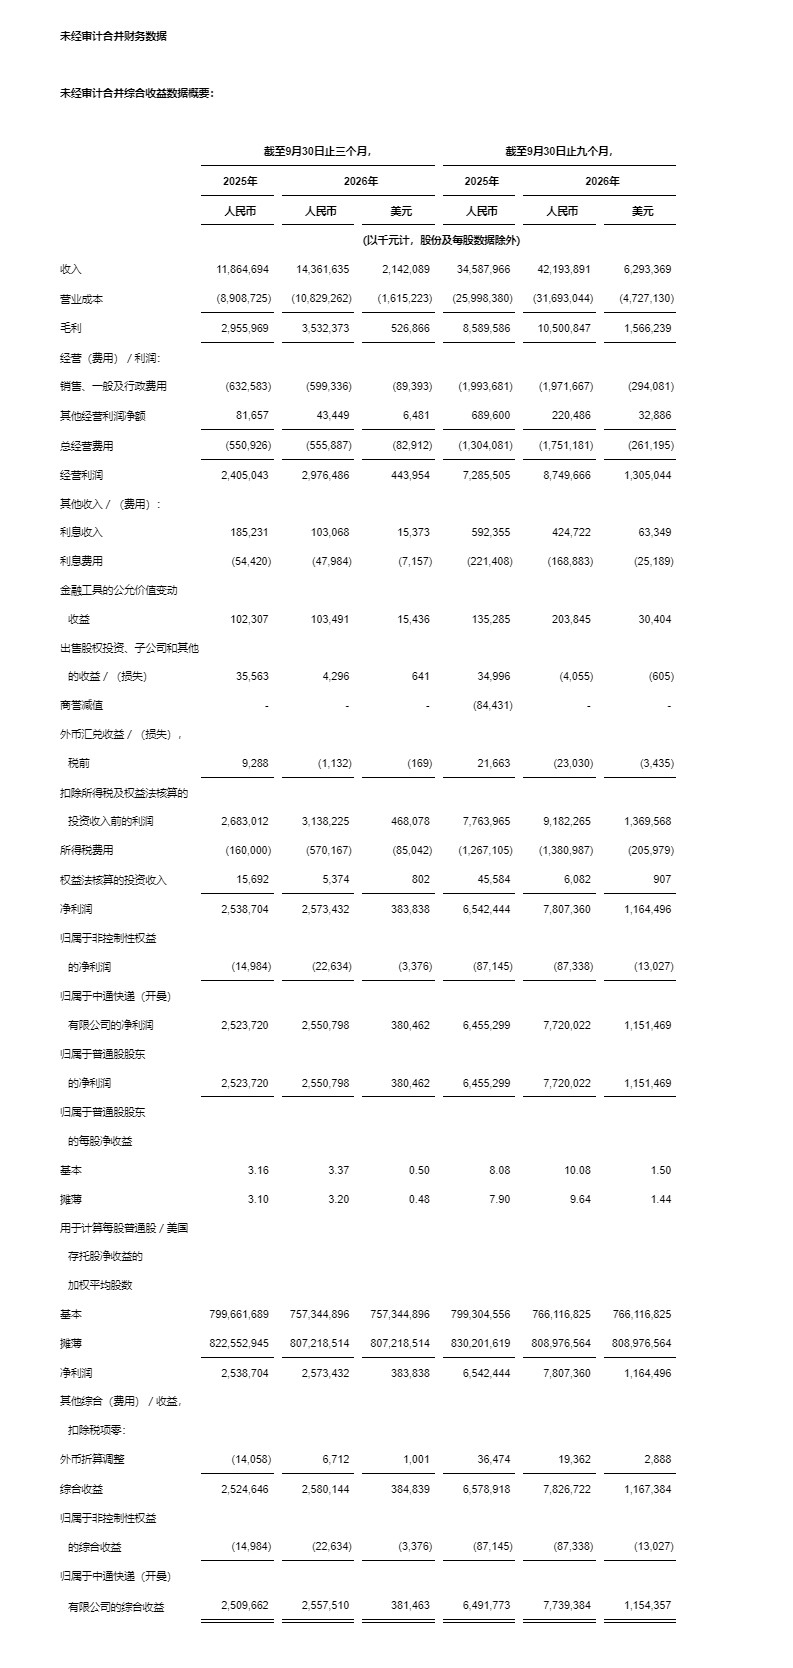
• 收入为人民币14,361.6百万元(2,142.1百万美元),较2025年同期的人民币11,864.7百万元增长21.0%。
• 毛利为人民币3,532.4百万元(526.9百万美元),较2025年同期的人民币2,956.0百万元增长19.5%。
• 净利润为人民币2,573.4百万元(383.8百万美元),较2025年同期的人民币2,538.7百万元增长1.4%。
• 调整后息税折摊前收益[3]为人民币4,095.6百万元(610.9百万美元),较2025年同期的人民币3,582.5百万元增长14.3%。
• 调整后净利润为人民币2,571.1百万元(383.5百万美元),较2025年同期的人民币2,506.1百万元增长2.6%。
• 每股美国存托股(“ADS”[4])基本及摊薄净收益为人民币3.37元(0.50美元)及人民币3.20元(0.48美元),较2025年同期的人民币3.16元及人民币3.10元分别增长6.6%及3.2%。
• 归属于普通股股东的调整后每股美国存托股基本及摊薄收益[5]为人民币3.36元(0.50美元)及人民币3.20元(0.48美元),较2025年同期的人民币3.12元及人民币3.06元分别增长7.7%及4.6%。
• 经营活动产生的现金流净额为人民币3,720.7百万元(555.0百万美元),而2025年同期为人民币3,211.0百万元。
2026年第三季度经营摘要
• 包裹量为102.41亿件,较2025年同期的95.73亿件增长7.0%。
• 截至2026年9月30日,揽件/派件网点数量约为31,000个。
• 截至2026年9月30日,直接网络合作伙伴数量为6,000余个。
• 截至2026年9月30日,自有干线车辆数量为10,000余辆。
• 截至2026年9月30日,分拣中心间干线运输路线为3,600余条。
• 截至2026年9月30日,分拣中心数量为92个,其中87个由本公司运营,5个由本公司网络合作伙伴运营。
(1) 随附本盈利发布之投资者关系简报,请见http://zto.investorroom.com.
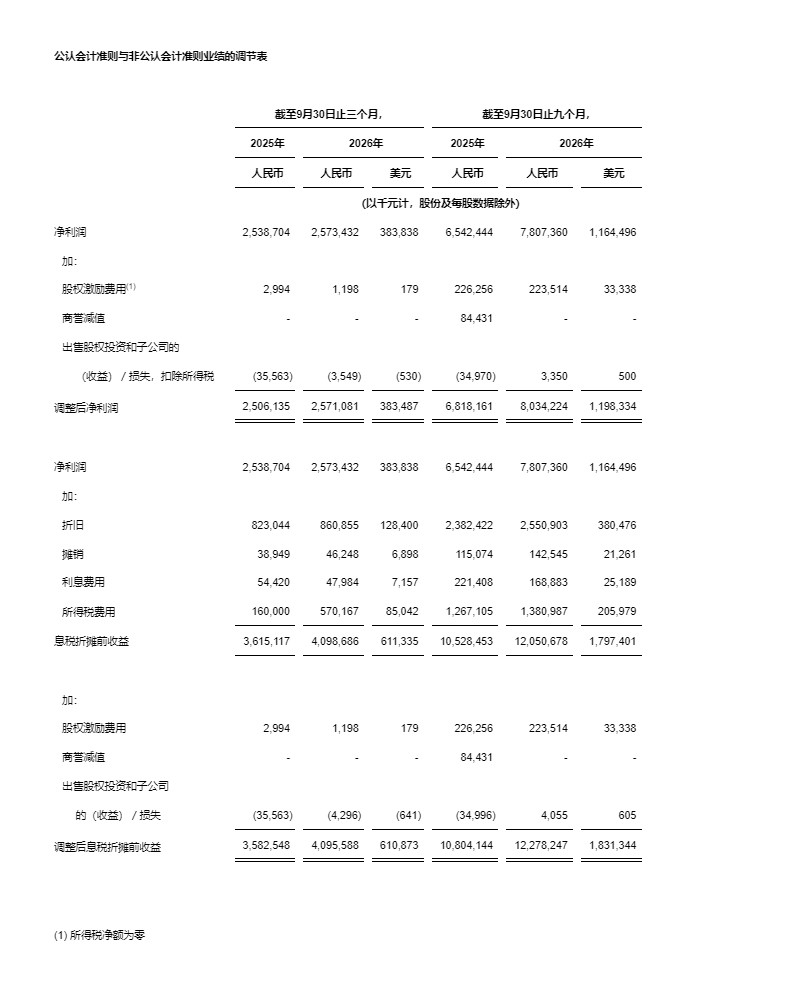
(2) 调整后净利润为非公认会计准则财务指标,其定义为不包括股权激励费用及非经常性项目(如股权投资的投资减值、商誉减值、处置股权投资及子公司的收益/(损失))和相关税务影响的净利润。管理层旨在通过该指标更好地反映实际业务运营。
(3) 调整后息税折摊前收益为非公认会计准则财务指标,其定义为不包括折旧、摊销、利息费用及所得税费用的净利润,并经进一步调整以剔除股权激励费用以及非经常性项目(如股权投资的投资减值、商誉减值、处置股权投资及子公司的收益/(损失))。管理层旨在通过该指标更好地反映实际业务运营。
(4) 每一股美国存托股代表一股A类普通股。
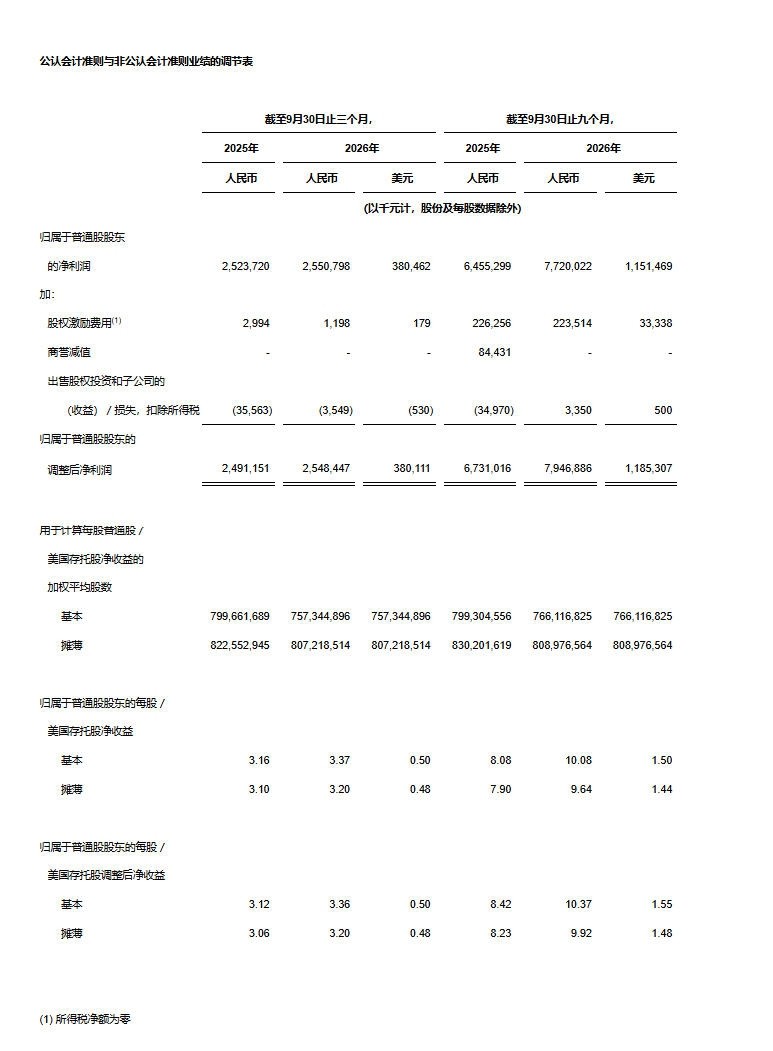
(5) 归属于普通股股东的调整后每股美国存托股基本及摊薄收益为非公认会计准则财务指标。其定义为归属于普通股股东的调整后净利润分别除以基本及摊薄美国存托股的加权平均数。
中通快递创始人、董事长兼首席执行官赖梅松先生表示:"2026年第三季度,中通坚守‘高质量服务、高质量份额和低全链路成本'的战略。本季度完成包裹量102亿件,同比增长7.0%,高出行业平均增速4.1个百分点。经营性利润同比增长23.8%至29.8亿元人民币,调整后净利润为26亿元人民币。散件业务同比增长57%,较二季度进一步加速。高价值业务的体量增长,带动了业务结构的优化,提升了盈利能力"。
赖先生补充道:"中国快递业持续受益于建设性的监管环境,‘反内卷'已成为行业共识,而非单纯的宣传口号。市场竞争趋于理性,市场价格进入旺季逐步回升,行业竞争正从‘价格导向'向‘量质并举'转变。依托行业领先的运营效率和公平的网络政策,中通坚持‘质量为先',并正将这一理念转化为实实在在的经营业绩。我们不会牺牲长期质量来换取短期份额,也绝不盲目以价换量。植根于‘同建共享'文化,我们助力网络合作伙伴和一线小哥增收的同时,保持公司合理的利润水平。这正是中通能够穿越行业和经济周期的根基所在。"
中通快递首席财务官颜惠萍女士表示:"今年第三季度,我们的核心快递业务单票收入(ASP)同比上升13.7%,这得益于高价值客户(含快速增长的平台逆向业务)占比提升带来的收入结构改善。尽管油价增长导致成本承压,但通过全链路的数字化运营和精细化管理,单票分拣与运输成本合计下降2分。剔除股权激励费用(SBC)后,销售及管理费用(SG&A)约占营收的4.2%,去年同期为5.3%。剔除去年同期收到的3.76亿元退税影响后,调整后净利润同比增长20.7%。本季度经营性现金流为37亿元人民币,资本开支为13亿元人民币。"
颜女士补充道:"本季度的业绩印证了我们简单且一以贯之的财务管控:依托规模效应追求有效增长,而不以牺牲合理价格为代价;持续优化产能利用率,并借助技术创新保持成本竞争力。随着行业业务量增速放缓,我们正将重心聚焦于构建末端成本优势,并提升网络合作伙伴及一线小哥的收益。基于此,我们维持全年的业务量指引,并已做好准备进一步扩大业务量的领先身位。"
2026年第三季度未经审计财务业绩
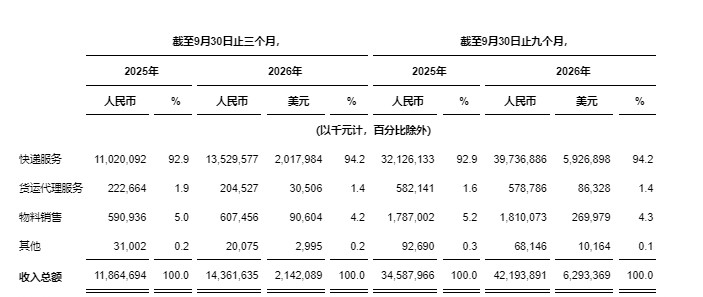
收入总额为人民币14,361.6百万元(2,142.1百万美元),较2025年同期的人民币11,864.7百万元增长21.0%。核心快递业务收入较2025年同期增长21.6%,该增长是由于包裹量增长7.0%及包裹单价增长13.7%所致。于核心快递收入中,由直销机构产生的直客业务收入增长68.3%,主要受电商退货包裹量增加带动。货运代理服务收入较2025年同期下降8.1%。物料销售收入(主要为电子面单所需的热敏纸销售)增长2.8%。其他收入主要来自金融服务。
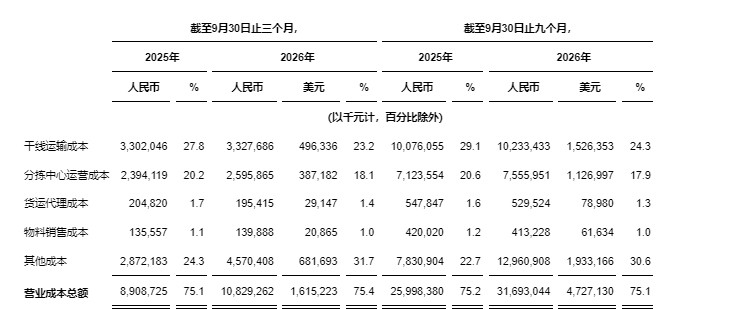
营业成本总额为人民币10,829.3百万元(1,615.2百万美元),较去年同期的人民币8,908.7百万元增长21.6%。
干线运输成本为人民币3,327.7百万元(496.3百万美元),较去年同期的人民币3,302.0百万元增长0.8%。单票运输成本减少5.9%或2分,主要得益于规模经济改善及更高效的路线规划所带来的装载率提升,抵销了较高的柴油价格。
分拣中心运营成本为人民币2,595.9百万元(387.2百万美元),较去年同期的人民币2,394.1百万元增长8.4%。该增长主要来自(i)劳工相关成本增加人民币110.8百万元(16.5百万美元),部分被自动化效益提升所抵销,及(ii)与自动化设施及设备升级有关的折旧及摊销成本增加人民币66.0百万元(9.8百万美元)。截至2026年9月30日,有805套自动化分拣设备投入使用,而截至2025年9月30日为761套。
物料销售成本为人民币139.9百万元(20.9百万美元),较去年同期的人民币135.6百万元增长3.2%。
其他成本为人民币4,570.4百万元(681.7百万美元),较去年同期的人民币2,872.2百万元增长59.1%,主要是由于向网络合作伙伴支付的与服务直客客户相关揽件及派件成本增加人民币1,665.7百万元(248.4百万美元),主要用于处理电商退件。
毛利为人民币3,532.4百万元(526.9百万美元),较去年同期的人民币2,956.0百万元增长19.5%。毛利率为24.6%,而去年同期为24.9%。
总经营费用为人民币555.9百万元(82.9百万美元),去年同期为人民币550.9百万元。
销售、一般及行政费用为人民币599.3百万元(89.4百万美元),较去年同期的人民币632.6百万元减少5.3%,主要由于(i)薪酬及福利费用增加人民币13.3百万元(2.0百万美元),被(ii)与行政设施和设备有关的折旧及摊销成本减少人民币44.6百万元(6.7百万美元)所抵销。
其他经营收入净额为人民币43.4百万元(6.5百万美元),去年同期为人民币81.7百万元。其他经营收入主要包括(i)固定资产处置及减值亏损人民币106.6百万元(15.9百万美元),(ii)政府补贴及税费返还人民币94.7百万元(14.1百万美元),及(iii)租金及其他收入人民币55.3百万元(8.2百万美元)。
经营利润为人民币2,976.5百万元(444.0百万美元),较去年同期的人民币2,405.0百万元增加23.8%。经营利润率由去年同期的20.3%增加至20.7%。
利息收入为人民币103.1百万元(15.4百万美元),去年同期为人民币185.2百万元。
利息费用为人民币48.0百万元(7.2百万美元),去年同期为人民币54.4百万元。
金融工具公允价值变动的收益为人民币103.5百万元(15.4百万美元),去年同期为收益人民币102.3百万元。该金融工具的公允价值变动损益乃由商业银行根据市场预期的未来赎回价报价而厘定。
所得税费用为人民币570.2百万元(85.0百万美元),而去年同期为人民币160.0百万元。于2025年第三季度,本公司全资子公司上海中通吉网络技术有限公司因就2024课税年度获认定为“重点软件企业”,获得所得税退税人民币375.8百万元。
净利润为人民币2,573.4百万元(383.8百万美元),较去年同期的人民币2,538.7百万元增长1.4%。
调整后净利润为人民币2,571.1百万元(383.5百万美元),去年同期为人民币2,506.1百万元。
归属于普通股股东的每股美国存托股基本及摊薄收益为人民币3.37元(0.50美元)及人民币3.20元(0.48美元),去年同期的每股美国存托股基本及摊薄收益分别为人民币3.16元及人民币3.10元。
归属于普通股股东的调整后每股美国存托股基本及摊薄收益为人民币3.36元(0.50美元)及人民币3.20元(0.48美元),去年同期分别为人民币3.12元及人民币3.06元。
息税折摊前收益[1]为人民币4,098.7百万元(611.3百万美元),去年同期为人民币3,615.1百万元。
调整后息税折摊前收益为人民币4,095.6百万元(610.9百万美元),去年同期为人民币3,582.5百万元。
经营活动产生的现金流量净额为人民币3,720.7百万元(555.0百万美元),去年同期为人民币3,211.0百万元。
(1) 息税折摊前收益为非公认会计准则财务指标,其定义为不包括折旧、摊销、利息费用及所得税费用的净利润。管理层旨在通过该指标更好地反映实际业务运营。
董事会及委员会变更
刘星先生因其他业务安排需要其投入更多时间及精力,已辞任本公司非执行董事,以及董事会审计委员会及薪酬委员会成员,自2026年11月18日起生效。刘先生已确认,其与董事会并无意见分歧,亦无有关其辞任的事宜须提请本公司股东或香港联合交易所有限公司垂注。本公司对刘先生的服务致以诚挚谢意,并祝愿其未来发展一切顺利。
董事会已委任本公司独立非执行董事朱伟先生为审计委员会及薪酬委员会成员,自同日起生效。
公司股份回购计划
董事会于2026年3月批准一项新股份回购计划("新计划"),授权在未来24个月内回购总额不超过15.0亿美元的股份,自2026年3月20日起生效,至2028年3月20日止。截至2026年第三季度末,本公司已根据新计划回购合共17,631,812股美国存托股份,代价为376.9百万美元(包括回购佣金),授权项下尚余11亿美元的额度。
前景展望
基于当前市场条件及经营情况,本公司重申2026年的全年包裹量预计将在408亿至424亿件的区间,同比增长6.0%至10.0%。该等估计基于管理层的当前初步观点,并可能根据实际情况进行调整。
汇率
仅为方便读者阅读,本公告将若干人民币金额按指定汇率换算为美元。除非另有所指,所有人民币兑换为美元的换算乃按人民币6.7045元兑1.00美元的汇率作出(即美国联邦储备系统管理委员会H.10统计数据所载2026年9月30日之中午买入汇率)。
采用非公认会计准则财务指标
本公司使用息税折摊前收益、调整后息税折摊前收益、调整后净利润、归属于普通股股东的调整后净利润及归属于普通股股东的调整后每股美国存托股基本及摊薄收益(均为非公认会计准则财务指标)来评估中通的经营业绩,并用于财务及经营决策。
本公司的非公认会计准则财务指标与其美国公认会计准则财务指标之间的调节表列示于本盈利发布末的表格,该表格提供有关非公认会计准则财务指标的更多详情。
本公司认为,该等非公认会计准则指标有助于识别本公司业务的基本趋势,避免其因本公司在经营利润及净利润中计入的相关费用和利得而失真,并提供了关于其经营业绩的有用资料,增强对其过往表现及未来前景的整体理解,并有助于更清晰地了解本公司管理层在财务和运营决策中所使用的核心指标。
息税折摊前收益、调整后息税折摊前收益、调整后净利润、归属于普通股股东的调整后净利润及归属于普通股股东的调整后每股美国存托股基本及摊薄收益不应独立于净利润或其他业绩指标考虑,亦不可诠释为净利润或其他业绩指标的替代项目,或诠释为本公司经营表现的指标。中通鼓励投资者将过往的非公认会计准则财务指标与最直接可比的公认会计准则指标进行比较。本文所列的息税折摊前收益、调整后息税折摊前收益、调整后净利润、归属于普通股股东的调整后净利润及归属于普通股股东的调整后每股美国存托股基本及摊薄收益可能无法与其他公司列示的名称类似的指标相比较。其他公司可能会以不同的方式计算类似名称的指标,从而限制了其作为中通数据的比较指标的有用性。中通鼓励投资者及其他人士全面审阅本公司的财务资料,而非依赖单一的财务指标。
电话会议资料
中通的管理团队将于美国东部时间2026年11月17日(星期二)下午七时三十分(北京时间2026年11月18日(星期三)上午八时三十分)举行业绩电话会议。
业绩电话会议的拨号详情如下:
美国:1-888-317-6003
香港:852-58081995
中国内地:4008-424328
国际:1-412-317-6061
密码:9180376
请于通话预定开始前15分钟拨号,并提供密码以加入通话。
电话会议的回放将可于2026年11月23日前通过致电以下号码收听:
美国:1-855-669-9658
国际:1-412-317-0088
密码:1855537
此外,电话会议的网上直播及录音将可于http://zto.investorroom.com收听。
关于中通快递(开曼)有限公司
中通快递(开曼)有限公司(纽交所代码:ZTO及香港联交所代号:2057)(“中通”或“本公司”)是中国行业领先且快速成长的快递公司。中通通过其在中国广泛且可靠的全国性覆盖网络提供快递服务以及其他增值物流服务。
中通运营高度可扩展的网络合作伙伴模式,本公司认为,该模式最适于支持中国电子商务的高速增长。本公司利用其网络合作伙伴提供揽件和末端派送服务,同时在快递服务价值链内提供关键的干线运输服务和分拣网络。
有关更多资料,请访问http://zto.investorroom.com。
安全港声明
本公告载有根据1995年《美国私人证券诉讼改革法》的“安全港”条文可能构成“前瞻性”声明的陈述。该等前瞻性陈述可从词汇如“将”、“预期”、“预计”、“旨在”、“未来”、“拟”、“计划”、“相信”、“估计”、“可能”或类似陈述加以识别。当中前景展望及管理层在本公告的引述均包含前瞻性陈述。中通亦可能在其向美国证券交易委员会(“美国证交会”)及香港联合交易所有限公司(“香港联交所”)提交的定期报告、向股东提交的中期及年度报告、于香港联交所网站上发布的公告、通函或其他刊物、新闻稿及其他书面材料以及其高级职员、董事或僱员向第三方作出的口头陈述中作出书面或口头前瞻性陈述。非历史事实的陈述,包括但不限于有关中通的信念、计划及期望的陈述,均属于前瞻性陈述。前瞻性陈述涉及固有风险及不确定因素。许多因素可导致实际结果与任何前瞻性陈述中包含的结果有重大差异,包括但不限于以下各项:有关中国电子商务及快递行业发展的风险;其对若干第三方电子商务平台的重大依赖;与其网络合作伙伴及其僱员及人员相关的风险;可能对本公司经营业绩及市场份额造成不利影响的激烈竞争;本公司分拣中心或其网络合作伙伴运营的网点或其技术系统遭受任何服务中断;中通建立品牌及承受负面报道的能力或其他有利的政府政策。有关此等及其他风险的进一步资料载于中通向美国证交会及香港联交所提交的文件中。本公告中提供的所有资料均截至本公告日期,除适用法律要求外,中通不承担更新任何前瞻性陈述的义务。
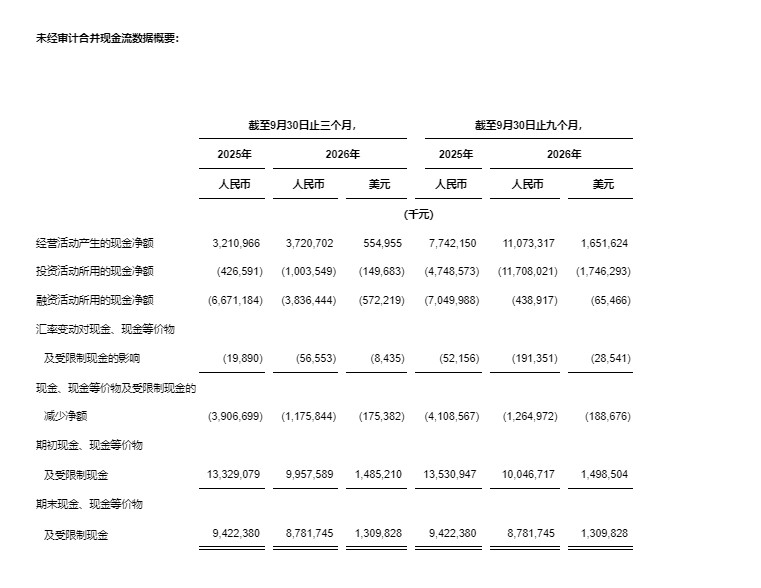
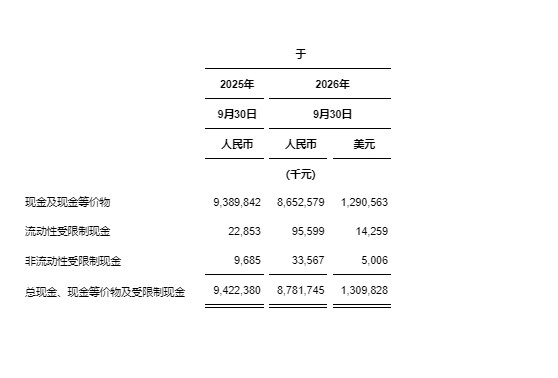
下表提供简明合并资产负债表中所列报的现金、现金等价物及受限制现金与简明合并现金流量表所示金额之总和的核对:
投资者及媒体咨询请联系:
中通快递(开曼)有限公司
投资者关系
电邮:ir@zto.com
电话:+862159804508